Guide · TVA et métaux précieux
L’or d’investissement : définition légale et exonération de TVA
L’or d’investissement est une catégorie juridique précise : seuls certains lingots et certaines pièces y entrent, et leur vente est alors exonérée de TVA dans toute l’Union européenne. Ce guide détaille les critères fixés par le code général des impôts et la directive TVA, la liste annuelle des pièces et ce que ce statut change pour vous.
Mis à jour le 20 octobre 2026 · Notre méthode
Or d’investissement : la définition légale
En France, la définition figure à l’article 298 sexdecies A du code général des impôts. Elle transpose les articles 344 à 356 de la directive 2006/112/CE relative au système commun de TVA, qui organisent un régime particulier pour l’or d’investissement dans tous les États membres. Ce régime s’applique depuis le 1er janvier 2000, date d’entrée en vigueur de la directive 98/80/CE qui l’a créé.
Le texte distingue deux formes : l’or en barres, lingots ou plaquettes d’une part, les pièces d’autre part. Les certificats, comptes-or et contrats qui donnent un droit de propriété ou de créance sur un tel or suivent le même régime, selon le produit sous-jacent. Le BOFiP, la doctrine publiée par l’administration fiscale, détaille chacun de ces cas.
Pourquoi un régime à part
Le législateur européen a rapproché l’or d’investissement des placements financiers, eux-mêmes exonérés de TVA, et a harmonisé les règles entre États membres. L’épargnant qui achète du métal n’est ainsi pas pénalisé par rapport à celui qui achète un titre, et le même lingot ne supporte pas une taxe différente selon le pays où il est vendu.
Lingots : 995 ‰ et un poids reconnu par le marché
Un lingot, une barre ou une plaquette constitue de l’or d’investissement si deux conditions sont réunies : une pureté égale ou supérieure à 995 millièmes, et un poids accepté par les marchés de l’or. Le BOFiP précise que ce poids doit être supérieur à un gramme. La France a donc retenu la faculté, ouverte par la directive, d’écarter les plus petits lingots.
| Unité | Poids usuels admis sur les marchés |
|---|---|
| Kilogramme | 12,5 kg et 1 kg |
| Gramme | 500, 250, 100, 50, 20, 10, 5 et 2,5 g |
| Once troy (31,1035 g) | 100, 10, 5, 1, ½ et ¼ once |
| Tael (1,913 once) | 10, 5 et 1 tael |
| Tola (10 tolas = 3,75 onces) | 10 tolas |
La pureté est présumée lorsque le lingot porte un marquage ou s’accompagne d’un bulletin d’essai attestant au moins 995 ‰. À défaut, l’acheteur ou l’importateur doit la justifier ; sinon, l’or est traité comme de l’or industriel ou comme un bien de collection. Un lingot d’un gramme n’entre pas dans la définition retenue par le BOFiP, même à 999,9 ‰.
Nos pages consacrées au lingot d’or, au lingotin or et au lingot d’or de 1 kg présentent les formats proposés aux particuliers, avec leur pureté et leur poids d’or fin.
Les pièces d’or d’investissement : quatre conditions cumulatives
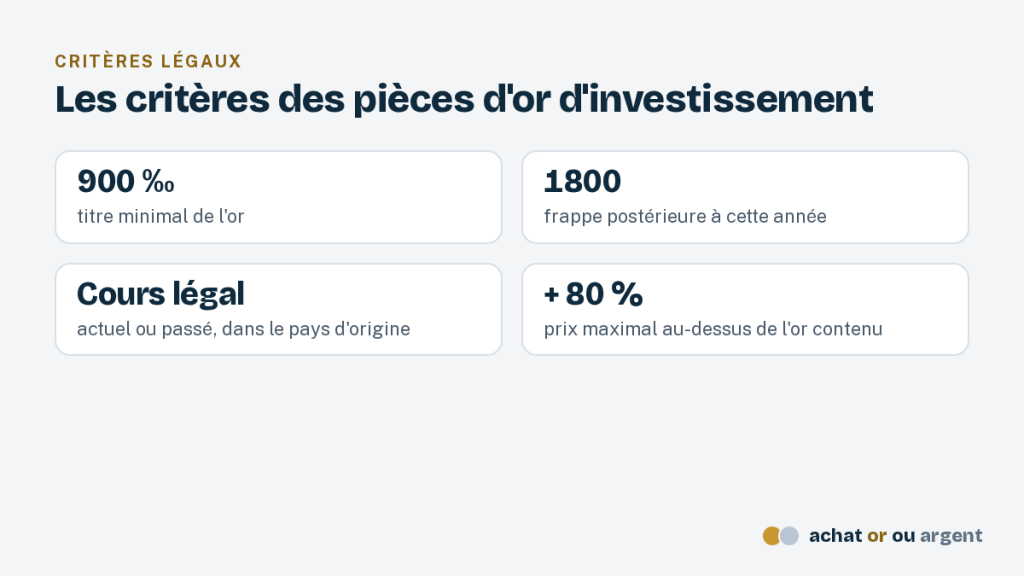
Pour qu’une pièce soit de l’or d’investissement, l’article 298 sexdecies A du code général des impôts exige quatre conditions à la fois :
- un titre égal ou supérieur à 900 millièmes ;
- une frappe postérieure à 1800 ;
- un cours légal, actuel ou passé, dans le pays d’origine ;
- un prix de vente habituel qui ne dépasse pas de plus de 80 % la valeur, sur le marché libre, de l’or contenu.
Les trois premiers critères sont des faits stables, inscrits dans l’histoire de la pièce. Le dernier dépend du marché : une pièce peut le remplir une année et le perdre si sa cote de collection s’envole. C’est l’une des raisons pour lesquelles la liste officielle est révisée chaque année.
Quelques pièces du catalogue
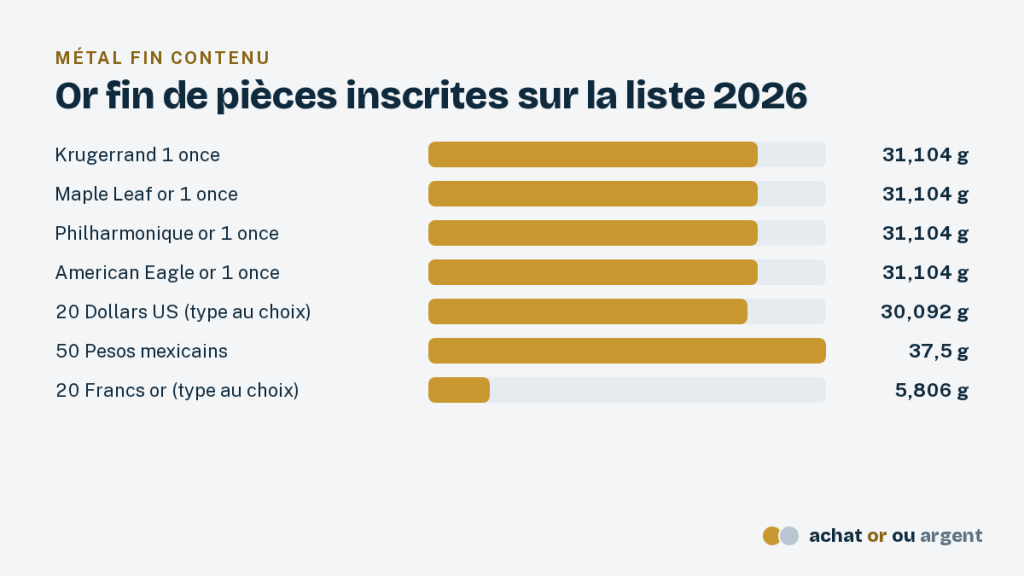
Le Napoléon de 20 francs, au titre de 900 ‰, frappé à partir de 1803 et longtemps monnaie légale, coche les trois premiers critères. Le Krugerrand, à 917 ‰, et la Maple Leaf, à 999 ‰, aussi : ce sont des pièces modernes à cours légal, conçues pour l’épargne. Le Philharmonique autrichien, à 999 ‰, suit la même logique.
La liste de l’or d’investissement publiée chaque année au JOUE
Les États membres communiquent à la Commission européenne les pièces qui remplissent les critères, et la Commission publie avant le 1er décembre une liste valable pour l’année suivante, dans la série C du Journal officiel de l’Union européenne. Pour 2026, il s’agit de la liste C/2025/5923, parue le 14 novembre 2025.
- Une pièce inscrite est réputée remplir les critères : sa vente est exonérée de TVA pendant toute l’année.
- L’exonération vaut pour toutes les émissions de la pièce listée, sauf celles dont la pureté est inférieure à 900 ‰.
- Une pièce absente de la liste peut être exonérée si elle remplit les critères ; le vendeur indique alors sur la facture les caractéristiques qui le prouvent.
| Pièce du catalogue | Mention dans la liste 2026 |
|---|---|
| 20 francs français (Napoléon, Coq, Génie) | France : 20 FRANCS |
| Krugerrand | Afrique du Sud : 1 KRUGERRAND |
| Souverain | Royaume-Uni : 1 SOVEREIGN |
| Maple Leaf 1 once | Canada : 50 DOLLARS |
| Philharmonique 1 once | Autriche : 100 EURO |
| American Eagle et American Buffalo 1 once | États-Unis : 50 DOLLARS (AMERICAN EAGLE) et 50 DOLLARS (AMERICAN BUFFALO) |
| 20 dollars américain | États-Unis : 20 DOLLARS |
| 50 pesos mexicain | Mexique : 50 PESOS |
| 20 francs suisse | Suisse : 20 FRANCS |
| 4 ducats autrichien | Autriche : 4 DUKATEN |
| 20 mark allemand | absent de la rubrique Allemagne |
Le 20 mark de l’Empire allemand ne figure pas dans la rubrique Allemagne de la liste 2026. Il n’est pas exclu pour autant : s’il remplit les quatre critères, prime comprise, sa vente peut rester exonérée, à condition que la facture en apporte la démonstration. Notre fiche 20 mark or rappelle ses caractéristiques.
Le critère des 80 % : quand une pièce devient un objet de collection
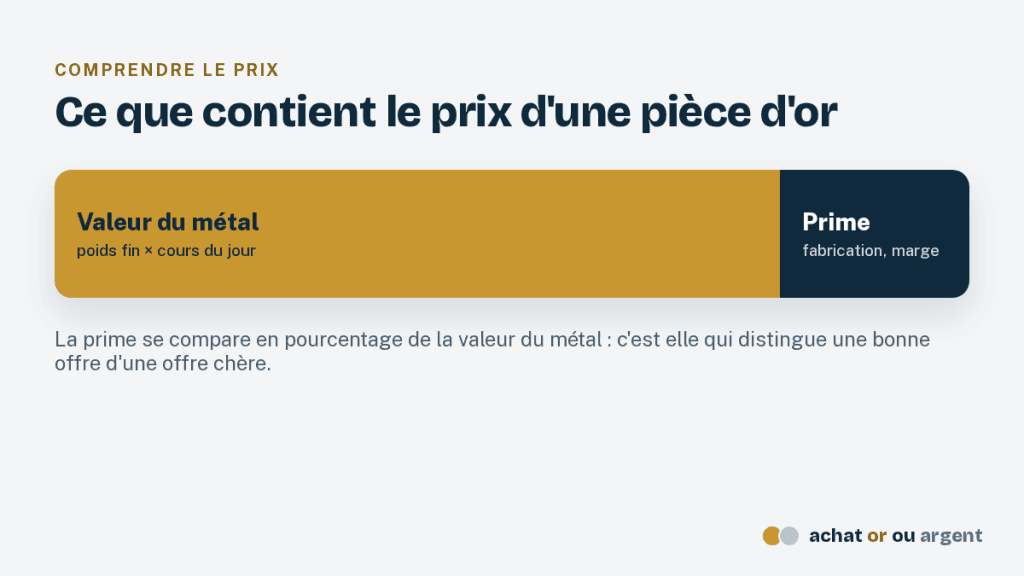
Le quatrième critère sépare l’or d’investissement des pièces de collection. Si une pièce se vend habituellement plus de 80 % au-dessus de la valeur de son or, c’est sa rareté que l’on achète, plus que son métal. Elle relève alors du régime des biens d’occasion, d’art et de collection prévu à l’article 297 A du code général des impôts, sous lequel la TVA peut s’appliquer, souvent sur la seule marge du vendeur.
La valeur de l’or contenu s’obtient en multipliant le poids d’or fin de la pièce par le cours du gramme, soit 117,91 € au dernier relevé. Une pièce courante comme le 20 francs se négocie bien en deçà du seuil de 180 % de cette valeur. Les millésimes rares, les frappes en qualité « belle épreuve » ou les séries limitées peuvent le franchir ; notre rubrique numismatique traite de ces pièces.
Ce que couvre l’exonération de TVA
L’article 298 sexdecies A exonère de TVA les livraisons d’or d’investissement, ses acquisitions intracommunautaires et ses importations. Les services des intermédiaires qui agissent au nom et pour le compte d’un client dans ces opérations sont exonérés eux aussi. Pour un particulier, le résultat est simple : le prix payé pour de l’or d’investissement ne comporte aucune TVA.
Une option de taxation réservée aux professionnels
Les producteurs d’or et les professionnels qui transforment de l’or en or d’investissement peuvent soumettre leurs ventes à la TVA, mais seulement lorsqu’ils vendent à un autre assujetti. Les ventes à des particuliers restent toujours exonérées. Cette option, mentionnée sur la facture, sert aux échanges entre professionnels, notamment pour récupérer la TVA payée en amont.
Pas de régime équivalent pour l’argent et le platine
L’argent, le platine et le palladium n’ont pas de régime d’investissement en matière de TVA. Un lingot d’argent supporte en principe la TVA à 20 %, et de nombreuses pièces d’argent relèvent du régime de la marge. Notre page achat argent détaille ces situations.
Certificats, comptes-or et contrats : le même régime
L’or d’investissement ne se limite pas au métal que vous tenez en main. Le BOFiP assimile à des livraisons d’or les opérations sur des certificats représentatifs d’un tel or, qu’il soit alloué ou non, sur des comptes-or, y compris les prêts et les échanges d’or, dès lors qu’ils donnent un droit de propriété ou de créance sur le métal. Il en va de même pour les contrats à terme qui confèrent ce droit.
Les options, en revanche, ne sont pas des livraisons d’or : elles donnent seulement le droit d’acheter ou de vendre plus tard, à un prix convenu, et relèvent des services financiers. Pour l’épargnant, la conséquence pratique est limitée, puisque ces produits sont eux aussi exonérés de TVA ; leur fiscalité à la revente dépend en revanche de leur nature exacte, à faire préciser par l’établissement qui les propose.
Retenez surtout qu’un titre ou un compte n’a de valeur que par le métal qui le garantit et par la solidité de celui qui le conserve. L’exonération de TVA ne dit rien de ces deux points, qu’il vous revient de vérifier avant d’acheter.
Ce qui n’est pas de l’or d’investissement
- les bijoux et objets d’orfèvrerie, quel que soit leur titre ;
- l’or brut ou natif, comme les pépites, et les déchets d’or ;
- les lingots d’un gramme ou moins, et ceux dont la pureté n’atteint pas 995 ‰ ;
- les pièces frappées avant 1800 ou d’un titre inférieur à 900 ‰ ;
- les médailles et jetons, qui n’ont jamais eu cours légal ;
- les pièces vendues avec une prime de collection supérieure à 80 % de la valeur de leur or.
Pour ces objets, la TVA s’applique selon les règles de droit commun, ou selon le régime de la marge lorsqu’un professionnel les revend d’occasion. Cette différence explique en partie pourquoi un bijou neuf coûte bien plus que son poids d’or.
Ce que le statut d’or d’investissement change pour vous
À l’achat
Le prix affiché pour de l’or d’investissement est identique hors taxes et toutes taxes comprises. Comparer deux offres revient donc à comparer leur prime au-dessus de la valeur du métal, ce que fait le tableau suivant pour les lingots d’or suivis sur ce site.
| Produit | Or fin | Valeur du métal | Meilleur prix | Prime | Offres |
|---|---|---|---|---|---|
| Lingot d'or 1 kg | 1 000,000 g | 117 908,30 € | 119 682,00 € | +1,5 % | 10 offres
|
| Lingot d'or 500 g | 500,000 g | 58 954,15 € | 59 805,00 € | +1,4 % | 9 offres
|
| Lingot d'or 250 g | 250,000 g | 29 477,08 € | 29 991,00 € | +1,7 % | 9 offres
|
| Lingot d'or 100 g | 100,000 g | 11 790,83 € | 11 971,00 € | +1,5 % | 9 offres
|
| Lingot d'or 50 g | 50,000 g | 5 895,42 € | 6 003,33 € | +1,8 % | 9 offres
|
| Lingot d'or 1 once | 31,104 g | 3 667,36 € | 3 773,89 € | +2,9 % | 9 offres
|
| Lingot d'or 20 g | 20,000 g | 2 358,17 € | 2 449,85 € | +3,9 % | 9 offres
|
| Lingot d'or 10 g | 10,000 g | 1 179,08 € | 1 234,41 € | +4,7 % | 9 offres
|
| Lingot d'or 5 g | 5,000 g | 589,54 € | 625,14 € | +6,0 % | 10 offres
|
| Lingot d'or 1 g | 1,000 g | 117,91 € | 134,82 € | +14,3 % | 6 offres
|
| Barre d'or 12,5 kg | 1 513 675,25 € | Pas d'offre relevée | 2 offres
|
Valeur du métal au cours de 117,91 €/g, relevé le 20/10/2026 à 21h59.
Prix relevés sur les sites des négociants ; ils peuvent avoir changé depuis. Ils ne constituent pas un conseil en investissement.
Identification et lutte contre le blanchiment
Les professionnels qui vendent de l’or d’investissement conservent pendant six ans les documents d’identification de leurs clients pour toute transaction dont le montant unitaire dépasse 15 000 €, en application de l’article 298 sexdecies E du code général des impôts. Ils sont aussi tenus aux obligations de lutte contre le blanchiment. Pour un résident, le paiement en espèces à un professionnel reste plafonné à 1 000 €.
À la revente
Le statut d’or d’investissement ne change rien à l’impôt dû par un particulier qui revend. La taxe forfaitaire de 11,5 % ou, sur option, l’imposition de la plus-value s’appliquent à toutes les pièces postérieures à 1800 et à tous les lingots, qu’ils soient exonérés de TVA ou non. Notre guide de la taxe sur la vente d’or compare ces deux régimes.
Vérifier qu’un produit est bien de l’or d’investissement
- Pour un lingot, contrôlez la pureté gravée, au moins 995 ‰, le poids et le numéro, et demandez le bulletin d’essai.
- Pour une pièce, cherchez-la dans la liste de l’année, par pays d’émission et par valeur faciale.
- Si elle n’y figure pas, vérifiez son titre, sa date de frappe et son statut monétaire, puis comparez son prix à la valeur de son or.
- Lisez la facture : elle décrit précisément le produit et, pour une pièce non listée, ses caractéristiques.
Notre rubrique pièce d’or rassemble les pièces suivies, avec leur poids d’or fin et leur titre, ce qui facilite ce contrôle avant tout achat d’or d’investissement.
Pages liées
Questions fréquentes
Quelle est la définition de l’or d’investissement ?
C’est l’or en lingots, barres ou plaquettes d’au moins 995 ‰ et d’un poids accepté par les marchés, supérieur à un gramme en France, ainsi que les pièces d’au moins 900 ‰, frappées après 1800, ayant ou ayant eu cours légal et vendues au plus 80 % au-dessus de la valeur de leur or.
Le Napoléon est-il de l’or d’investissement ?
Oui. Le 20 francs français figure sur la liste publiée au Journal officiel de l’Union européenne pour 2026, quelle que soit son effigie : Napoléon, Coq ou Génie. Il est au titre de 900 ‰, a été frappé après 1800 et a eu cours légal. Sa vente par un professionnel est donc exonérée de TVA toute l’année.
Un lingot de 1 gramme est-il de l’or d’investissement ?
Non, selon la doctrine fiscale française. Le BOFiP réserve la qualification aux barres, lingots et plaquettes d’un poids supérieur à un gramme et d’une pureté d’au moins 995 ‰. La directive européenne autorise en effet les États à écarter les lingots d’un gramme ou moins. Les lingotins de 2,5 ou 5 grammes, eux, sont concernés.
Pourquoi l’or d’investissement n’a-t-il pas de TVA ?
Parce que le droit européen le traite comme un placement plutôt que comme une marchandise. La directive 2006/112/CE impose aux États membres d’exonérer ses livraisons, ses importations et ses acquisitions intracommunautaires. L’objectif est d’harmoniser les règles et de ne pas pénaliser l’épargne placée en or physique.
Une pièce absente de la liste est-elle soumise à la TVA ?
Pas forcément. La liste annuelle crée une présomption : les pièces inscrites sont exonérées toute l’année. Une pièce absente peut l’être aussi si elle remplit les quatre critères au moment de la vente. Le vendeur doit alors mentionner sur la facture les caractéristiques qui prouvent qu’elle les respecte.
Les bijoux en or sont-ils de l’or d’investissement ?
Non. Un bijou, même en or 24 carats, n’est ni un lingot ni une pièce au sens de la loi. Il supporte la TVA lorsqu’il est acheté neuf chez un bijoutier et relève, à la revente, de la taxe sur les objets précieux, qui diffère de celle des pièces et des lingots.
L’or d’investissement est-il imposé à la revente ?
Oui, comme tous les métaux précieux. Un particulier qui revend des pièces ou des lingots doit soit la taxe forfaitaire, égale à 11,5 % du prix de vente, soit, s’il opte en produisant ses factures, 36,2 % de la plus-value après abattement. L’exonération de TVA joue à l’achat, pas sur l’impôt dû par le vendeur.
Faut-il une pièce d’identité pour acheter de l’or d’investissement ?
Le vendeur professionnel doit conserver six ans les documents d’identification de ses clients pour toute transaction de plus de 15 000 €, et il applique des obligations de vigilance contre le blanchiment. Il peut donc aussi vous demander une pièce d’identité pour un montant inférieur, au titre de ces obligations.
Les pièces d’une demi-once ou d’un quart d’once sont-elles concernées ?
Oui, lorsqu’elles respectent les critères. La liste 2026 mentionne par exemple le demi et le quart de Krugerrand, la Maple Leaf de 20 dollars canadiens, qui pèse une demi-once, ou le Philharmonique de 50 euros. Elles coûtent un peu plus cher au gramme d’or que les pièces d’une once, sans que leur statut fiscal change.
Le statut d’or d’investissement peut-il changer d’une année à l’autre ?
Oui. La liste est publiée chaque année, et le critère du prix dépend du marché : une pièce dont la cote de collection s’envole peut dépasser le seuil des 80 % et sortir du régime. Les critères de titre, de date et de cours légal, eux, ne changent pas. Consultez la liste de l’année en cours avant un achat important.