Guide · fiscalité des métaux précieux
Taxe vente or : quel impôt payer quand vous cédez votre or
La taxe vente or s’applique dès que vous cédez des pièces, des lingots ou des bijoux. Deux régimes coexistent : une taxe forfaitaire calculée sur le prix de vente, ou l’imposition de la plus-value réalisée, sur option et avec justificatifs. Voici les règles en vigueur en 2026, vérifiées sur les textes officiels, et des exemples pour choisir.
Mis à jour le 20 octobre 2026 · Notre méthode
Taxe vente or : les deux régimes en un coup d’œil
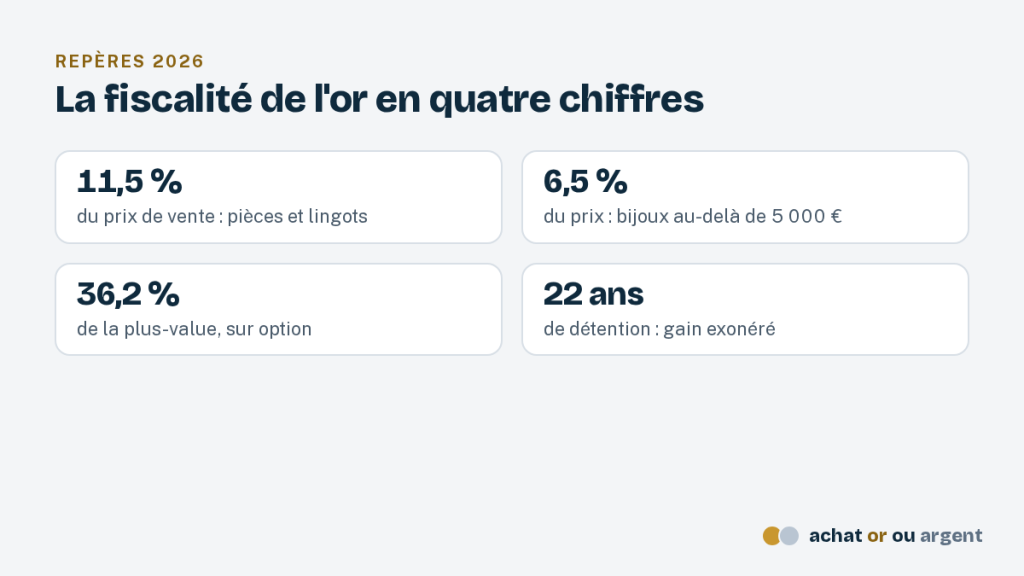
Par défaut, la taxe vente or prend la forme d’un forfait assis sur le prix de vente, pour toute cession de métal précieux par un particulier. Elle tient lieu d’impôt sur la plus-value, qu’il y ait un gain ou non. Le vendeur peut toutefois écarter ce forfait et demander à être imposé sur son gain réel, à condition de prouver la date et le prix d’acquisition, ou une détention de plus de vingt-deux ans.
| Point de comparaison | Taxe forfaitaire | Régime des plus-values (option) |
|---|---|---|
| Base de calcul | prix de vente total | gain : prix de vente moins prix d’achat |
| Taux 2026 | 11,5 % pour les métaux précieux, 6,5 % pour les bijoux et objets de collection | 36,2 % : 19 % d’impôt et 17,2 % de prélèvements sociaux |
| Durée de détention | sans effet | abattement de 5 % par an au-delà de la 2e année |
| Vente à perte | taxe due quand même | aucun impôt |
| Justificatifs | aucun | facture, acte ou preuve de détention de plus de 22 ans |
| Seuil d’exonération | 5 000 € pour les bijoux et objets de collection, aucun pour les métaux précieux | aucun pour les métaux précieux |
| Formulaire | 2091-SD, déposée par le vendeur si aucun professionnel établi en France n’intervient | 2092-SD |
Taxe vente or pour les pièces et lingots : 11,5 % du prix
L’article 150 VK du code général des impôts fixe la taxe à 11 % du prix de cession pour les métaux précieux. S’y ajoute la contribution pour le remboursement de la dette sociale, de 0,5 %. La taxe vente or atteint donc 11,5 % du prix, dès le premier euro et sans déduction : ni frais, ni commission, ni prix d’achat ne réduisent la base de calcul.
Ce que le fisc range parmi les métaux précieux
Le Bulletin officiel des finances publiques retient une liste précise, quelle que soit la forme du métal, brute, en lingot, en feuille ou en résidus :
- l’or, y compris l’or platiné ;
- l’argent, y compris l’argent doré, le vermeil et l’argent platiné ;
- le platine, à l’exclusion du palladium, du rhodium, de l’iridium, de l’osmium et du ruthénium ;
- les déchets et débris de ces métaux ;
- les monnaies d’or et d’argent frappées après 1800.
Qui paie et qui déclare la taxe vente or
La taxe est à la charge du vendeur. Lorsqu’un professionnel domicilié en France intervient, comme intermédiaire ou comme acheteur assujetti à la TVA, c’est lui qui la calcule, la prélève et la verse au Trésor ; la somme qui vous revient est déjà nette de taxe. Sans intermédiaire, lors d’une vente à un particulier par exemple, vous déposez vous-même la déclaration 2091-SD dans le mois qui suit la cession et payez la taxe au dépôt.
Taxe vente or sur les bijoux : 6,5 % et un seuil de 5 000 €
Un bijou n’est pas fiscalement un métal précieux, et sa taxe vente or est plus légère. Le BOFiP classe les objets d’or et d’argent travaillés parmi les bijoux, qui relèvent de la taxe sur les objets précieux : 6 % du prix, plus 0,5 % de CRDS, soit 6,5 %. Surtout, ces ventes sont exonérées lorsque le prix ne dépasse pas 5 000 €.
Un seuil apprécié objet par objet
La limite de 5 000 € s’apprécie pour chaque cession, objet par objet, sauf quand les objets forment un ensemble : paire de boucles d’oreilles, collier, parure. Céder un même ensemble en plusieurs fois au même acheteur, à des dates rapprochées, compte comme une seule vente. Ce seuil ne joue jamais pour les métaux précieux : une vente de pièces d’or, même modeste, supporte 11,5 %.
Les pièces antérieures à 1800
Les monnaies d’or et d’argent frappées avant 1800 sont traitées comme des objets de collection. Elles suivent le régime des bijoux : 6,5 % du prix, avec exonération jusqu’à 5 000 €. Un louis d’Ancien Régime et un Napoléon de 20 francs ne supportent donc pas la même taxe vente or, alors que toutes deux sont des pièces d’or. Pour les pièces de collection, notre rubrique numismatique aide à les identifier.
Taxe vente or sur option : le régime des plus-values
L’article 150 VL du code général des impôts permet au vendeur d’écarter la taxe forfaitaire et d’opter pour le régime des plus-values sur biens meubles prévu à l’article 150 UA. La taxe vente or porte alors sur le seul gain, après un abattement pour durée de détention. L’option est irrévocable ; elle s’exerce au moyen de la déclaration 2092-SD, téléchargeable sur impots.gouv.fr.
36,2 % en 2026 : ce qui a changé, ce qui reste
La plus-value nette supporte 19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux : 9,2 % de CSG, 0,5 % de CRDS et 7,5 % de prélèvement de solidarité, soit 36,2 % au total. La loi de financement de la sécurité sociale pour 2026 a porté la CSG à 10,6 % sur de nombreux revenus du capital, mais les plus-values des articles 150 U à 150 UC, dont relèvent ces cessions, restent à 9,2 %. Le formulaire 2048-M publié pour 2026 applique toujours ce taux.
L’abattement pour durée de détention
Le gain brut est réduit de 5 % par année de détention au-delà de la deuxième. Aucun abattement ne joue donc avant trois ans, et la plus-value est totalement exonérée au bout de vingt-deux ans. Le prix d’achat retenu peut être majoré des frais d’acquisition justifiés.
| Durée de détention | Abattement | Part du gain imposée |
|---|---|---|
| moins de 3 ans | 0 % | 100 % |
| 3 ans | 5 % | 95 % |
| 5 ans | 15 % | 85 % |
| 10 ans | 40 % | 60 % |
| 15 ans | 65 % | 35 % |
| 20 ans | 90 % | 10 % |
| 22 ans et plus | 100 % | 0 % |
Pas de seuil de 5 000 € pour l’or sous option
Le régime des plus-values sur biens meubles exonère en principe les cessions de 5 000 € ou moins. Le BOFiP précise que cette exonération ne vaut pas pour les métaux précieux vendus sous option : une petite vente de pièces dégageant un gain reste imposable.
Les justificatifs exigés pour alléger la taxe vente or
L’option n’est ouverte qu’au vendeur capable d’établir de façon probante la date et le prix d’acquisition. Le BOFiP consacré à l’option admet notamment :
- une facture régulière délivrée par un commerçant ou une société de ventes ;
- un certificat d’officier ministériel attestant un achat en vente publique, avec sa date et son prix ;
- un reçu ou une facture délivré par un particulier ;
- pour un bien hérité ou donné, l’extrait de la déclaration de succession ou de l’acte de donation qui le mentionne distinctement.
Pour une détention de plus de vingt-deux ans, tout écrit qui désigne précisément le bien suffit : contrat d’assurance, inventaire, catalogue. Le témoignage n’est pas admis. Pour les métaux précieux, l’administration ajoute une exigence stricte : l’objet doit pouvoir être individualisé, par un numéro, une gravure, un emballage scellé ou une inscription en compte. Une facture de vingt Napoléons ne prouve pas, à elle seule, que les pièces vendues sont celles-là.
Mise en garde
L’option est irrévocable. Si l’administration la remet en cause faute de justificatifs suffisants, la taxe forfaitaire redevient exigible, et elle est alors due par le vendeur, même si un professionnel est intervenu dans la vente.
Taxe vente or : exemples chiffrés
Les cas suivants sont des exemples à montants ronds, hors frais d’acquisition, pour une vente de pièces d’or par un particulier domicilié en France. Ils montrent comment la durée de détention et le gain modifient la taxe vente or.
| Exemple | Taxe forfaitaire (11,5 %) | Option plus-values (36,2 %) | Régime le moins coûteux |
|---|---|---|---|
| Vente de 10 000 €, achat de 8 000 € il y a 5 ans | 1 150 € | 615,40 € (gain de 2 000 €, abattement de 15 %) | option |
| Vente de 10 000 €, achat de 4 000 € il y a 4 ans | 1 150 € | 1 954,80 € (gain de 6 000 €, abattement de 10 %) | taxe forfaitaire |
| Vente de 10 000 €, achat de 12 000 € il y a 3 ans | 1 150 € | 0 € (aucun gain) | option |
| Vente de 10 000 €, détention prouvée de plus de 22 ans | 1 150 € | 0 € (gain exonéré) | option |
Une règle simple s’en dégage. Sans abattement, l’option devient plus chère que le forfait dès que la plus-value dépasse environ 32 % du prix de vente, puisque 11,5 divisé par 36,2 donne 0,318. Chaque année de détention au-delà de la deuxième repousse ce seuil. À l’inverse, une vente à perte ou une détention de plus de vingt-deux ans rend l’option toujours gagnante, si vous pouvez la justifier.
Et pour un bijou ?
Prenons un bijou vendu 6 000 €, acheté 5 000 € il y a dix ans avec facture. La taxe sur les objets précieux coûterait 390 €. Sous option, le gain de 1 000 € serait réduit de 40 % puis imposé à 36,2 %, soit 217,20 €. Pour un bijou vendu 5 000 € ou moins, la question ne se pose pas : aucune taxe n’est due.
Déclarer la taxe vente or : formulaires et délais
Dans la plupart des ventes, vous n’avez rien à remplir : le professionnel qui achète votre or calcule la taxe vente or, la retient et la déclare. Gardez le contrat ou le bordereau qu’il vous remet, avec le détail de la somme retenue : ils prouvent que la taxe a été acquittée.
- 2091-SD (Cerfa 11294) : déclaration et paiement de la taxe forfaitaire par le vendeur lui-même, dans le mois qui suit la vente, lorsqu’aucun intermédiaire établi en France ni acheteur assujetti à la TVA n’intervient.
- 2092-SD (Cerfa 10251) : déclaration d’option pour le régime des plus-values, déposée avec le paiement de l’impôt dans le mois de la cession, par le professionnel s’il y en a un, sinon par vous.
- Détention de plus de vingt-deux ans : la 2092-SD reste à déposer, mais sa seconde page, qui sert au calcul, peut rester vide.
Ces déclarations se déposent auprès du service des impôts chargé du recouvrement dont vous relevez. En cas d’exportation hors de l’Union européenne, la taxe se déclare et se paie lors des formalités de douane.
Argent et platine : les mêmes règles que pour l’or
La taxe vente or n’est pas propre au métal jaune. Pièces et lingots d’argent ou de platine supportent la même taxe forfaitaire de 11,5 % et ouvrent la même option pour les plus-values. Sur l’argent, la prime et parfois la TVA payées à l’achat pèsent lourd : le régime retenu à la revente compte d’autant plus. Notre page achat argent détaille ces coûts.
Le palladium suit un autre chemin : le BOFiP l’exclut expressément de la liste des métaux précieux soumis à la taxe forfaitaire. Avant d’en revendre, faites confirmer le régime applicable par l’acheteur ou par votre service des impôts.
Héritage, donation, étranger : la taxe vente or dans les cas particuliers
Or reçu par héritage ou donation
Le prix d’acquisition est alors la valeur retenue dans la déclaration de succession ou l’acte de donation, à condition que l’or y soit décrit distinctement ; un forfait mobilier global ne suffit pas. Lorsqu’un bien hérité est vendu aux enchères publiques dans les deux ans du décès, sa valeur d’acquisition est réputée égale au prix de vente, ce qui efface le gain.
Vente conclue dans un autre pays
Une vente conclue dans un autre État de l’Union européenne n’échappe pas à la taxe : faute d’intermédiaire établi en France, c’est à vous de la déclarer. L’exportation d’or hors de l’Union, autrement qu’à titre temporaire, est elle aussi taxée, sur la valeur en douane. Ce guide vise les vendeurs domiciliés fiscalement en France ; les non-résidents relèvent de règles particulières.
Bons réflexes pour alléger la taxe vente or
- Conservez chaque facture, nominative et détaillée, avec le numéro des lingots.
- Gardez l’or dans son emballage d’origine lorsqu’il est scellé : il aide à individualiser le bien.
- Comparez les deux régimes avant de signer, montant net à l’appui.
- Ne fractionnez pas la vente d’un ensemble de bijoux pour rester sous 5 000 € : elle compte comme une seule cession.
- Faites décrire distinctement l’or dans une déclaration de succession ou un acte de donation.
- Demandez le détail de la taxe retenue et gardez-le avec le contrat.
À retenir
Sans justificatif, la taxe forfaitaire s’impose. Avec une facture et quelques années de détention, le régime des plus-values devient souvent moins coûteux ; après vingt-deux ans, le gain est exonéré.
Pour la vente elle-même, notre guide du rachat d’or explique comment obtenir le meilleur prix. Pour savoir quelles pièces échappent à la TVA à l’achat, consultez celui de l’or d’investissement, et pour l’origine d’un lingot, la page lingot d’or.
Guides et pages utiles
Questions fréquentes
Quelle est la taxe sur la vente d’or en 2026 ?
Pour des pièces ou des lingots, la taxe vente or atteint 11,5 % du prix de vente, CRDS comprise. Pour un bijou, elle est de 6,5 % au-delà de 5 000 €. Sur option, avec facture ou acte, vous pouvez être imposé à 36,2 % sur la seule plus-value, après un abattement de 5 % par an au-delà de deux ans.
Faut-il payer une taxe en vendant de l’or à perte ?
Sous le régime forfaitaire, oui : la taxe vente or de 11,5 % porte sur le prix de vente, pas sur le gain. Si vous prouvez un prix d’achat supérieur au prix de vente, l’option pour le régime des plus-values ramène l’impôt à zéro. Elle se déclare sur le formulaire 2092-SD dans le mois de la vente.
Peut-on vendre de l’or sans payer de taxe ?
Oui, notamment dans trois cas : un bijou ou une pièce antérieure à 1800 vendus 5 000 € ou moins, une détention prouvée de plus de vingt-deux ans sous option, ou une vente à perte justifiée sous option. Pour des pièces plus récentes ou des lingots sans justificatif, la taxe de 11,5 % s’applique dès le premier euro.
Qui paie la taxe : le vendeur ou l’acheteur ?
La taxe vente or est à la charge du vendeur. Quand un professionnel établi en France achète l’or ou intervient comme intermédiaire, il la retient sur le prix et la reverse lui-même. Dans une vente entre particuliers, le vendeur dépose la déclaration 2091-SD et paie la taxe dans le mois qui suit.
Comment prouver la date d’achat de pièces d’or ?
Par une facture nominative, un certificat de vente publique, un reçu de particulier ou un acte de succession qui décrit les pièces. L’administration exige aussi que les pièces vendues puissent être rattachées à ce document : numéro, emballage scellé, inscription en compte. Sans ce lien, l’option peut être refusée.
La taxe plus value or a-t-elle augmenté en 2026 ?
Non. La hausse de la CSG votée pour 2026 touche de nombreux revenus du capital, mais pas les plus-values sur biens meubles, dont relève l’or vendu sous option. Elles restent imposées à 36,2 % : 19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux, après l’abattement pour durée de détention.
Les pièces d’argent sont-elles taxées comme l’or ?
Oui. Les pièces et lingots d’argent sont des métaux précieux au sens fiscal : elles supportent la taxe forfaitaire de 11,5 % calculée sur le prix, et l’option pour les plus-values reste ouverte avec les mêmes justificatifs. Les pièces d’argent frappées avant 1800 relèvent, elles, du régime des objets de collection.
Que se passe-t-il si je vends mon or à l’étranger ?
Pour un vendeur domicilié en France, la taxe reste due sur une vente conclue dans un autre pays de l’Union européenne. Si aucun intermédiaire établi en France n’intervient, vous la déclarez vous-même sur le formulaire 2091-SD dans le mois. Une exportation hors de l’Union est taxée sur sa valeur en douane.